이번 글 20초 요약! 유럽 틱톡샵에서 VAT 등록을 몇 건 해야 하는지는 매출이나 파는 나라 수로 정해지지 않습니다. EU 한 나라에 법인을 세우고 OSS(원스톱샵)로 신고하면, 나머지 EU 국가에는 따로 등록하지 않고 팔 수 있습니다. 등록 건수를 늘리는 건 재고를 어디에 두느냐입니다. EU는 회사가 자기 물건을 다른 나라 창고로 옮기는 것까지 ‘판매’로 보기 때문에, 창고를 둔 나라에는 그 나라 VAT 등록이 따로 필요하고 이건 OSS로 처리되지 않습니다. 그래서 계산은 이렇게 됩니다. 등록 건수 = 법인 1건 + 재고를 둔 나라 수. 이 규칙은 2028년 7월 1일부터 바뀝니다.
안녕하세요, 새벽네시입니다 :)
유럽 틱톡샵을 준비하는 브랜드가 가장 늦게 챙기는 게 세금 등록입니다. 크리에이터와 상품을 다 정해놓고 마지막에 들여다보는데, 사실은 창고를 어디에 둘지 정하기 전에 먼저 알아야 하는 항목입니다.
나라 수는 등록해야 할 나라 수와 거의 상관이 없습니다. 상관이 있는 건 재고입니다. 이 하나만 알고 들어가도 물류 계획을 짤 때 순서가 달라집니다.
<이번 글에서 다룰 이야기>
- 유럽 틱톡샵에서 VAT 등록 건수를 실제로 정하는 것
- EU 법인 1개 + OSS로 어디까지 되는지
- 창고를 다른 나라에 두면 왜 등록이 따로 붙는지
- 2028년 7월에 바뀌는 것
- 영국이 EU와 다른 부분
- 법인을 직접 세울지, 판매 주체를 빌릴지
1. 등록해야 할 나라 수를 정하는 건 매출이 아니라 재고 위치입니다
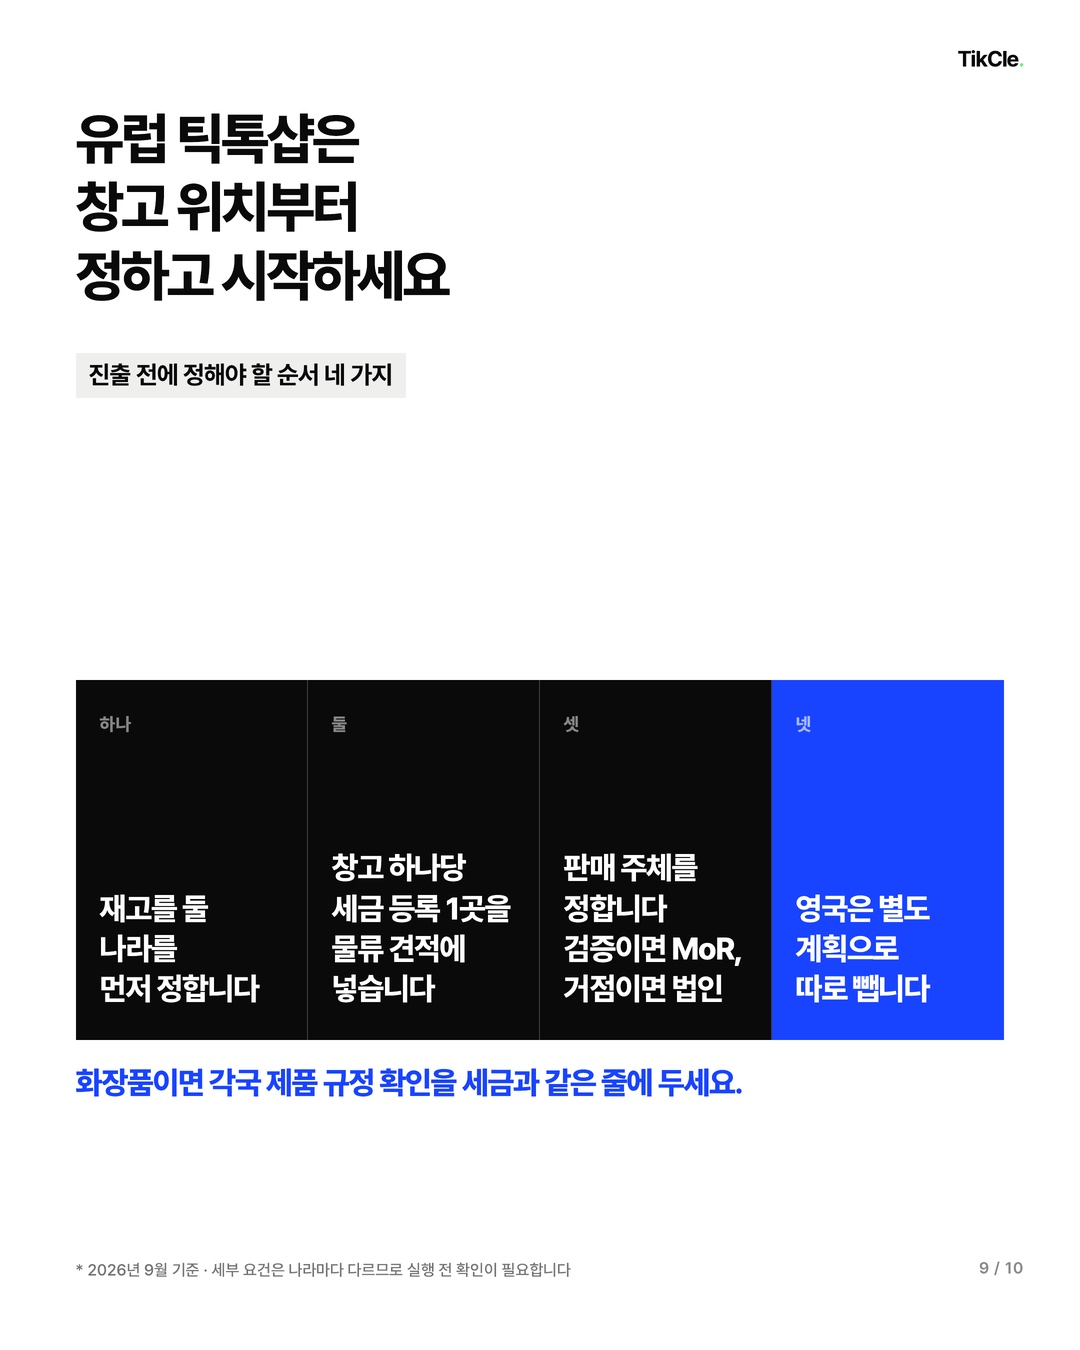
유럽 틱톡샵 진입을 설계할 때 먼저 정해야 하는 건 세 가지입니다. 판매 주체를 누구로 할지, 재고를 어디에 둘지, 그래서 세금 등록을 어디에 할지. 2026년 9월 3일 브랜드디깅클럽 오프라인 세미나에서 고글로벌(85개국에서 법인 설립·세무 등록·계좌 개설을 대행하는 회사)이 정리한 순서도 같았습니다.
여기서 많이들 순서를 거꾸로 잡습니다. “어느 나라에 팔까”를 먼저 정하고 세금은 나중에 보는 식입니다. 그런데 실제로 등록 건수를 늘리는 건 파는 나라가 아니라 물건이 놓인 나라입니다.
| 늘어나는 것 | VAT 등록이 늘어나나요 |
|---|---|
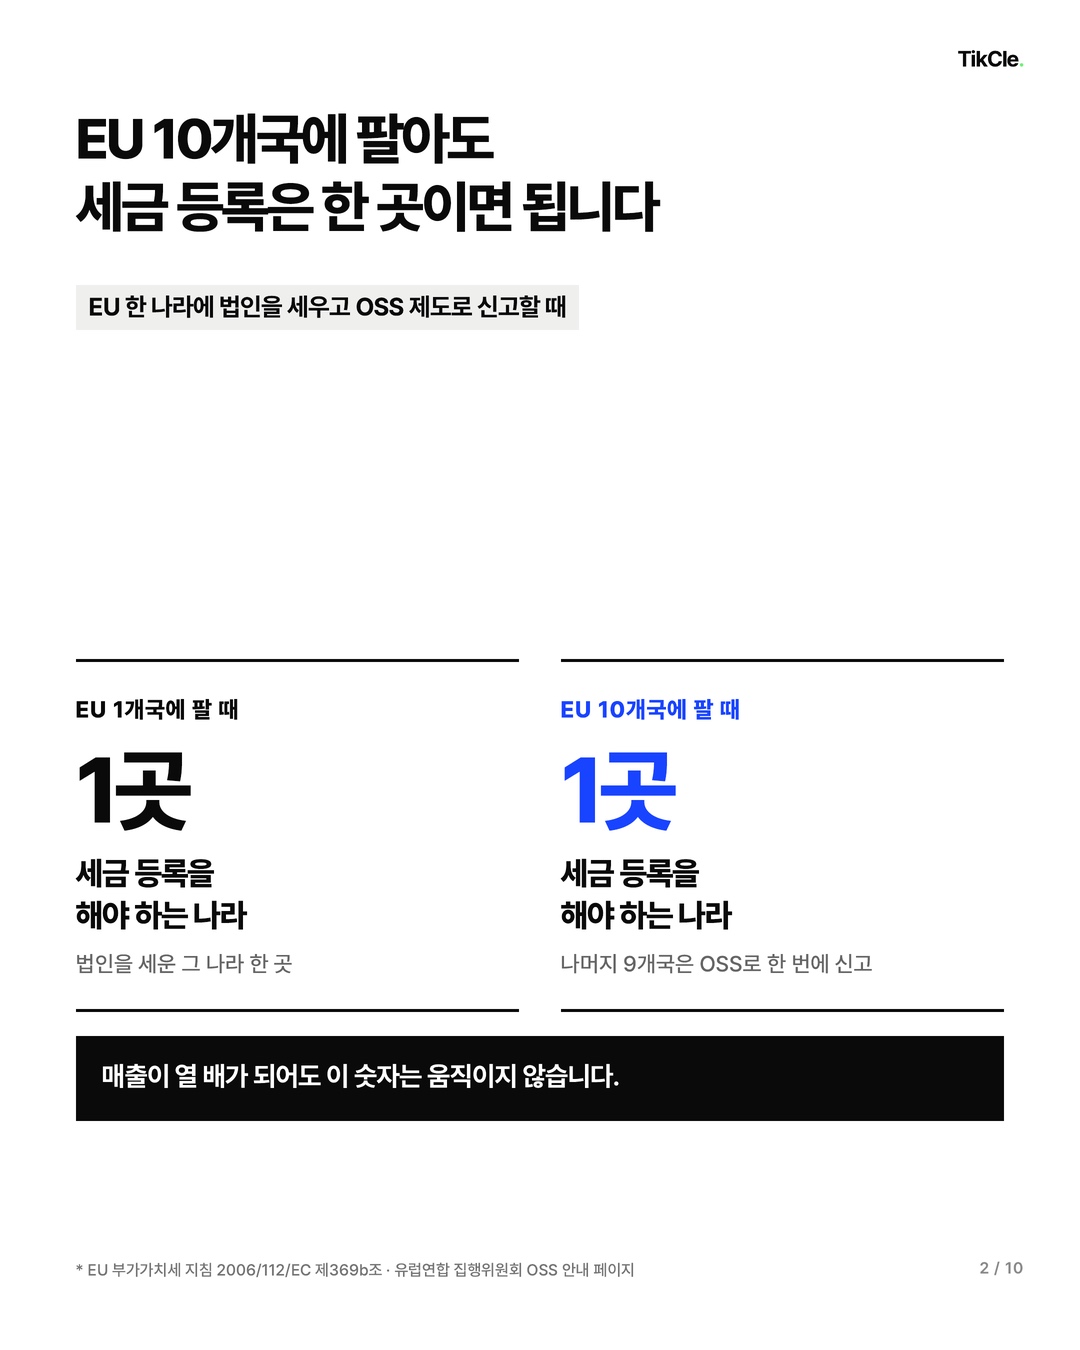
| 파는 나라가 1개국 → 10개국 | 늘지 않습니다 (OSS로 한 번에 신고) |
| 매출이 10만 유로 → 500만 유로 | 늘지 않습니다 |
| 창고를 1개국 → 3개국 | 늘어납니다 (나라마다 1건씩) |
2. EU 10개국에 팔아도 세금 등록은 한 곳이면 됩니다
OSS(One-Stop Shop)는 EU가 2021년에 만든 제도입니다. EU 안의 한 나라에 등록해 두면, 다른 EU 국가 소비자에게 판 것까지 그 한 곳에서 신고하고 납부할 수 있습니다.
유럽연합 집행위원회의 OSS 안내 페이지 표현은 이렇습니다.
“Online sellers, including online marketplaces/platforms can register in one EU Member State and this is valid for the declaration and payment of VAT on all distance sales of goods and cross-border supplies of services to customers within the EU.” (온라인 판매자는 EU 회원국 한 곳에 등록하면, EU 내 소비자에게 판매한 모든 원거리 판매와 국경 간 서비스 공급의 VAT 신고·납부를 그 등록으로 처리할 수 있습니다.)
법적 근거는 EU 부가가치세 지침(2006/112/EC) 제369b조입니다. 회원국은 EU 역내 원거리 판매를 하는 사업자가 이 제도를 쓰는 걸 허용해야 한다고 돼 있습니다.
실제 운영에서도 같은 이야기가 나옵니다. 앞의 세미나에서 독일 틱톡샵 K뷰티 담당자는 독일에 샵을 열면 EU 13개국으로 배송이 가능하고, 별도 법인 없이 최대 5개국까지 샵을 열 수 있다고 설명했습니다. 이 부분은 공식 문서가 아니라 세미나에서 공유된 운영 사례이므로, 실행 전에 틱톡샵 담당자에게 직접 확인하시는 게 맞습니다.
3. 창고를 둔 나라에는 세금 등록이 따로 붙습니다
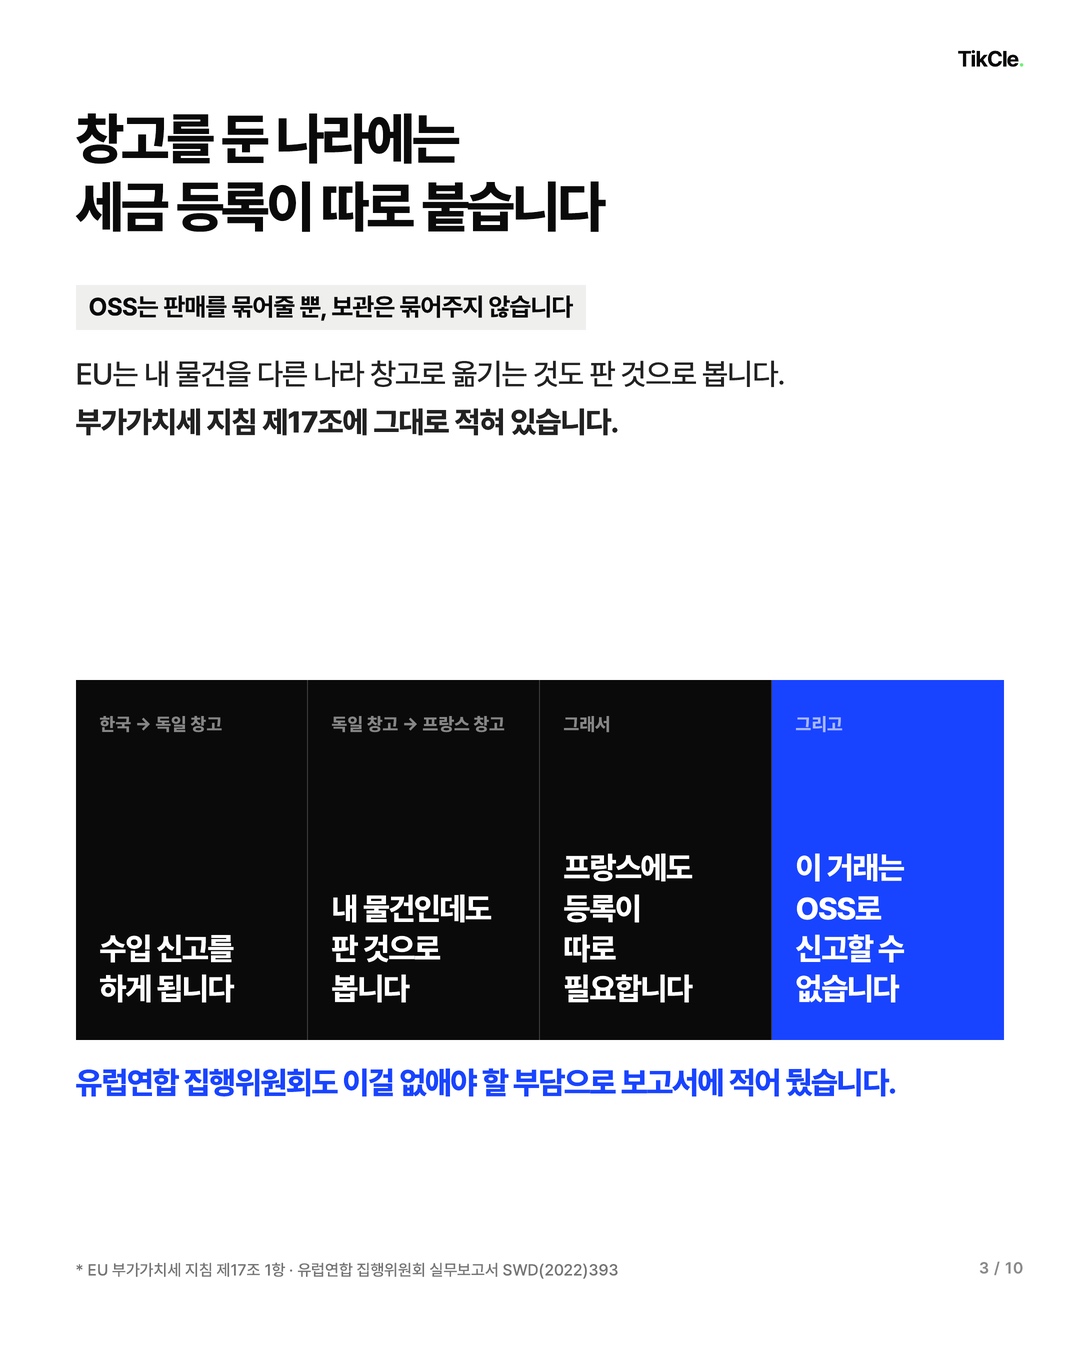
여기가 가장 많이 놓치는 지점입니다. OSS는 판매를 묶어주는 제도이지 보관을 묶어주는 제도가 아닙니다.
EU는 회사가 자기 물건을 다른 회원국으로 옮기는 행위 자체를 판매로 봅니다. 지침 제17조 1항의 문장이 그대로 이렇습니다.
“The transfer by a taxable person of goods forming part of his business assets to another Member State shall be treated as a supply of goods for consideration.” (사업자가 자기 사업용 자산인 물건을 다른 회원국으로 옮기는 것은 대가를 받고 공급한 것으로 본다.)
내 물건을 내 창고로 옮겼을 뿐인데 세금 신고가 생기는 구조입니다. 그리고 이 거래는 OSS로 신고할 수 없습니다. 유럽연합 집행위원회가 2022년에 낸 제도 개선 보고서(SWD(2022)393)도 이걸 비거주 사업자가 현지 VAT 등록을 해야 하는 대표적인 이유로 꼽으면서, 개선안 목록에 “자기 물건 이동에 대한 등록 의무를 없앤다”를 넣어 뒀습니다. 지금은 없애야 할 부담으로 인정돼 있는 상태라는 뜻입니다.
그래서 계산은 단순해집니다.
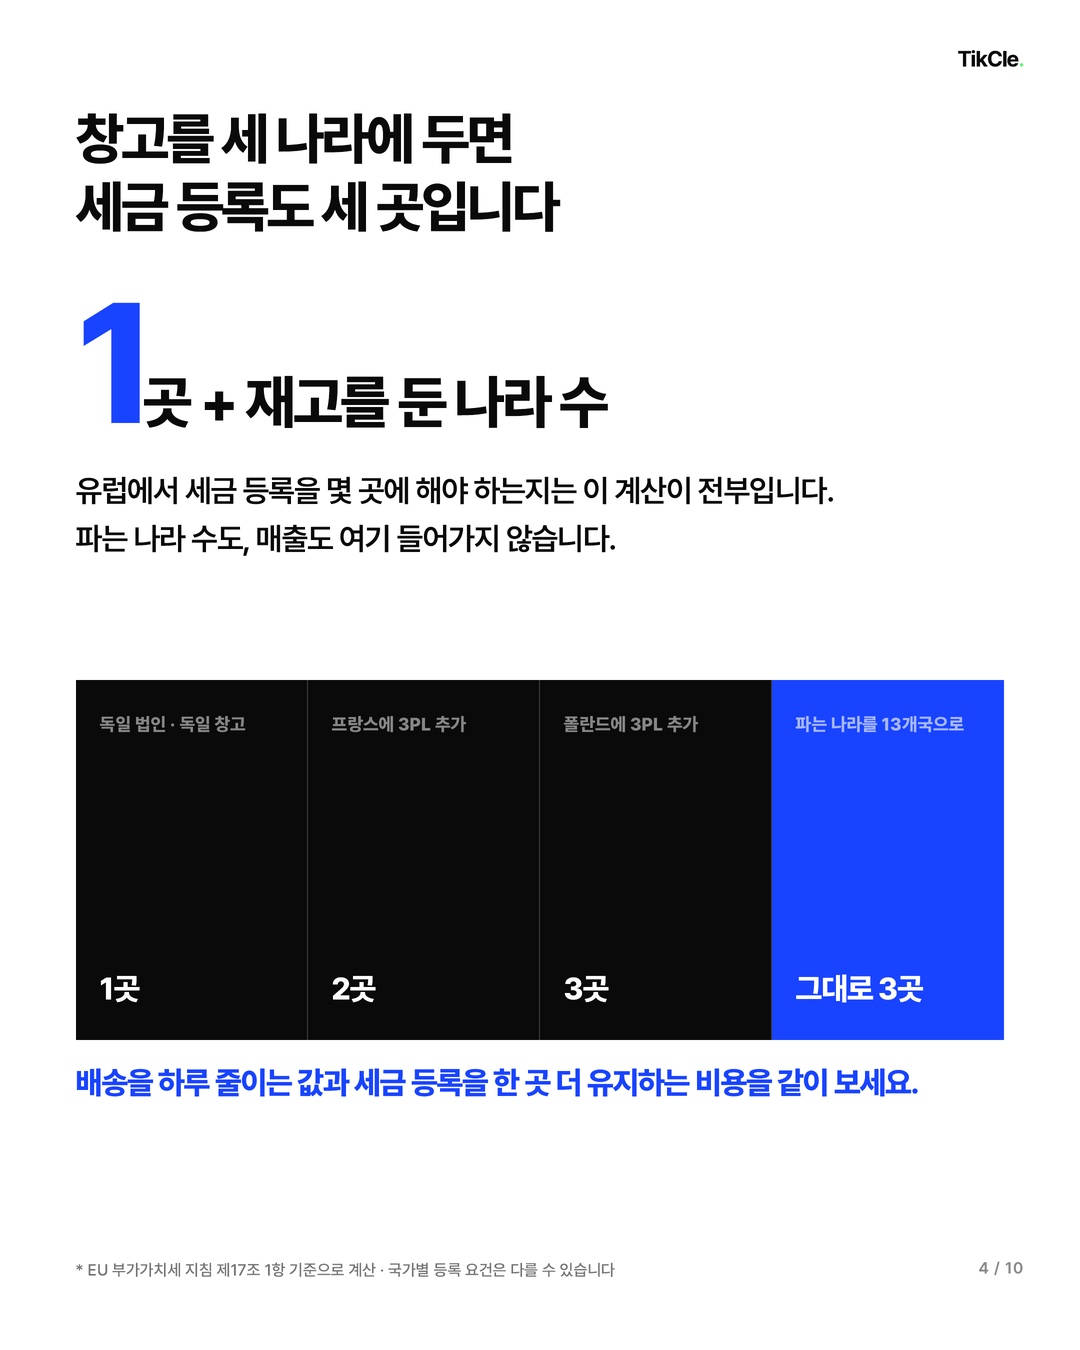
유럽 VAT 등록 건수 = 법인을 세운 나라 1건 + 재고를 둔 나라 수독일에 법인을 세우고 독일 창고 한 곳만 쓰면 1건입니다. 배송을 빠르게 하려고 프랑스와 폴란드에 3PL을 하나씩 더 붙이면 3건이 됩니다. 매출은 그대로인데 신고할 나라만 세 배가 됩니다.
4. 2028년 7월부터는 재고 이동도 한 번에 묶어 신고합니다
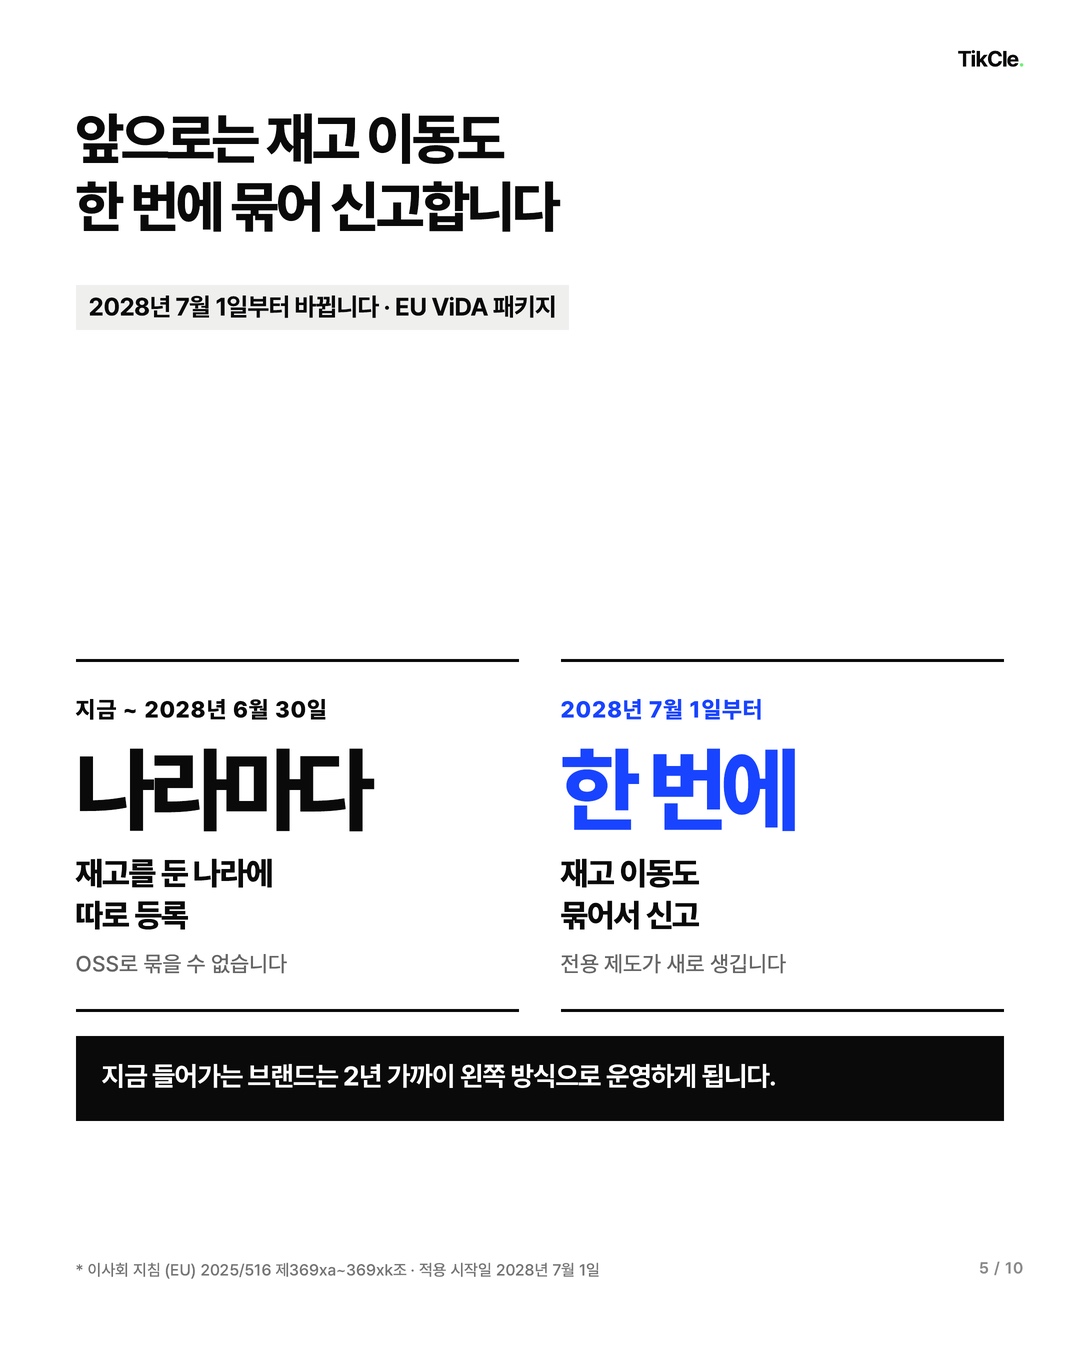
지금 상태가 영구적인 건 아닙니다. EU가 2025년에 통과시킨 ViDA(VAT in the Digital Age) 패키지, 정확히는 이사회 지침 (EU) 2025/516이 자기 물건 이동만 따로 신고하는 새 제도를 만들었습니다. 지침 본문의 해당 장 제목이 “SPECIAL SCHEME FOR TRANSFERS OF OWN GOODS”(제369xa~369xk조)이고, 적용 시작일은 이렇게 적혀 있습니다.
“They shall apply those measures from 1 July 2028.” (회원국은 2028년 7월 1일부터 이 조치를 적용한다.)
즉 2028년 6월 30일까지는 창고를 둔 나라마다 등록이 필요하고, 2028년 7월 1일부터는 이걸 하나로 묶어 신고하는 길이 열립니다. 2026년에 유럽에 들어가는 브랜드는 앞의 규칙으로 2년 가까이 운영하게 되니, 지금 창고를 몇 개 나라에 둘지를 정할 때 이 2년치 비용을 같이 계산하셔야 합니다.
5. 연 1만 유로 면제 기준은 대부분의 한국 브랜드에 해당되지 않습니다
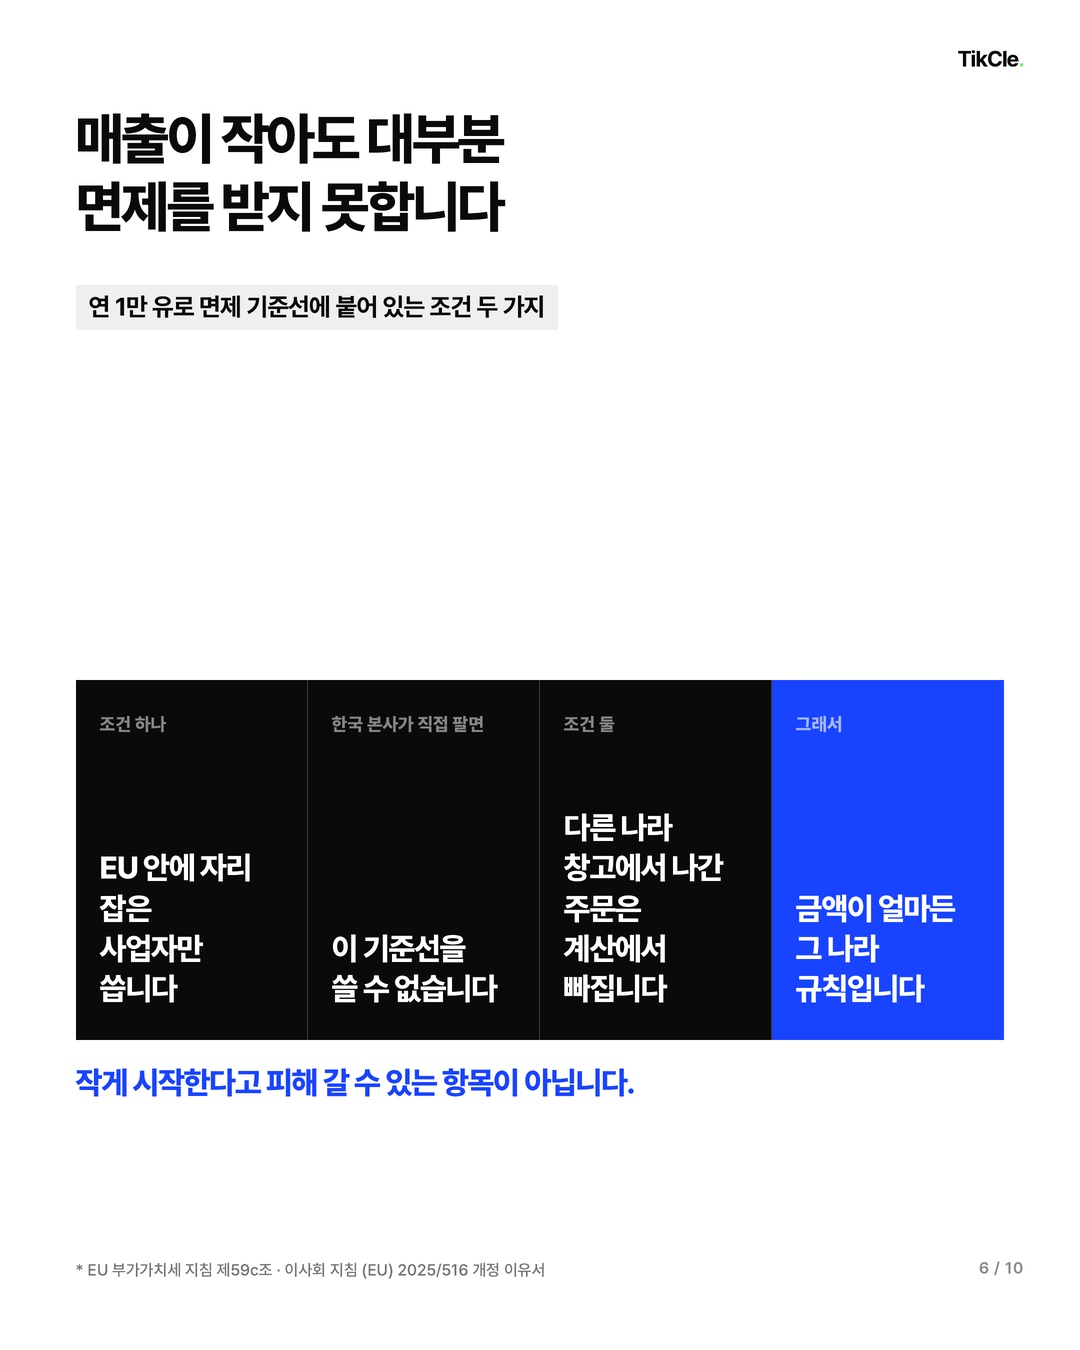
EU에는 연 1만 유로라는 기준선이 있습니다. 지침 제59c조에 있고, EU 한 나라에만 자리 잡은 사업자가 다른 EU 국가 소비자에게 파는 금액이 한 해 1만 유로를 넘지 않으면 자기 나라 세율로 처리할 수 있습니다. 넘으면 사는 사람이 있는 나라 세율로 바뀝니다.
이 기준선을 믿고 “처음엔 작게 하니까 괜찮다”고 생각하기 쉬운데, 두 가지 조건이 붙습니다.
- EU 안에 자리를 잡은 사업자만 쓸 수 있습니다. 한국 본사가 직접 파는 구조면 해당되지 않습니다.
- 2025/516 개정으로, 다른 나라에 둔 재고에서 나가는 주문은 이 1만 유로 계산에서 아예 빠집니다. 개정 이유서 문장이 “다른 회원국에 보관된 재고에서 나가는 원거리 판매는 1만 유로 기준 계산에 포함되지 않는다”입니다.
정리하면, 창고를 다른 나라에 두는 순간 금액이 얼마든 그 나라 규칙이 적용됩니다. 작게 시작한다고 피해 갈 수 있는 항목이 아닙니다.
6. 영국은 매출이 0원이어도 VAT 등록 대상입니다
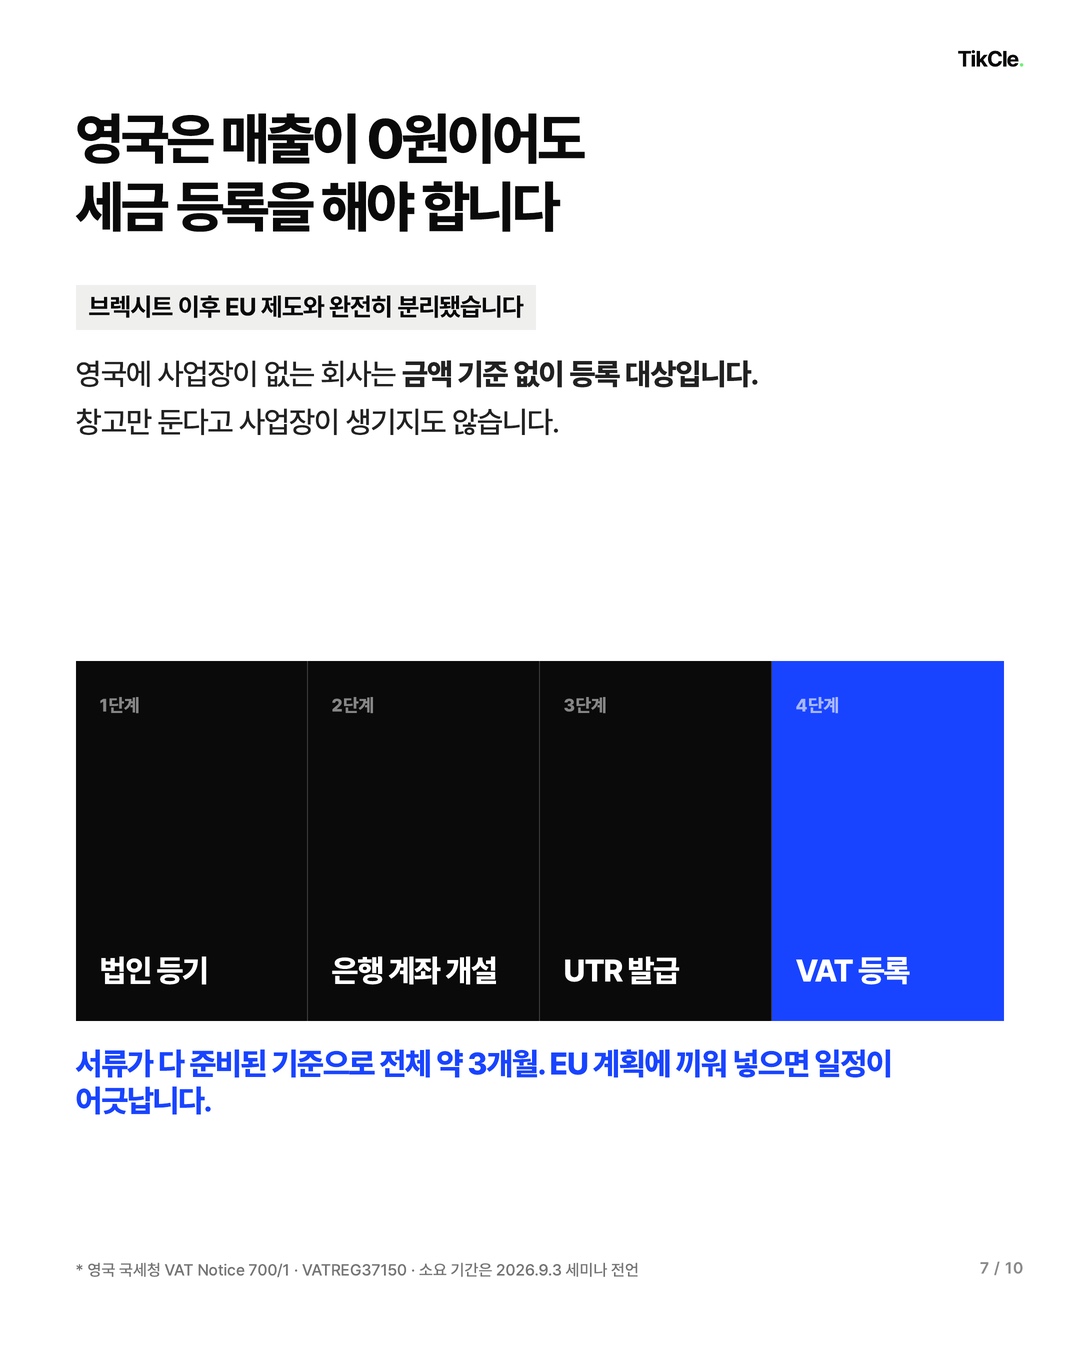
브렉시트 이후 영국은 OSS와 무관합니다. 영국 창고에 재고를 두면 영국 VAT 등록이 따로 필요합니다.
영국 국세청(HMRC)의 VAT Notice 700/1은 영국에 사업장이 없는 사업자(NETP)에 대해 이렇게 적어 뒀습니다.
“you’re a non-established taxable person (NETP)… and you make any taxable supplies in the UK, regardless of their value… you must register for VAT” (영국에 사업장이 없는 사업자가 영국에서 과세 대상 공급을 하면, 금액과 상관없이 VAT 등록을 해야 합니다.)
그리고 “창고가 있으니 영국 사업장이 생긴 것 아니냐”는 기대도 접으셔야 합니다. HMRC 내부 매뉴얼(VATREG37150)은 물건을 보내고 받는 용도만 하는 창고는 영국 사업장을 만들지 않는다고 못 박아 뒀습니다. 즉 창고를 써도 여전히 NETP이고, 매출 기준선 없이 등록 대상입니다.
영국 법인을 세우는 경로는 네 단계입니다. 앞의 세미나에서 고글로벌이 공유한 소요 기간 기준으로는 서류가 다 준비된 상태에서 전체 약 3개월입니다.
| 순서 | 단계 |
|---|---|
| 1 | 법인 등기 |
| 2 | 은행 계좌 개설 |
| 3 | UTR(세무 고유번호) 발급 |
| 4 | VAT 등록 |
7. 법인을 세우지 않고도 유럽 틱톡샵을 열 수 있습니다
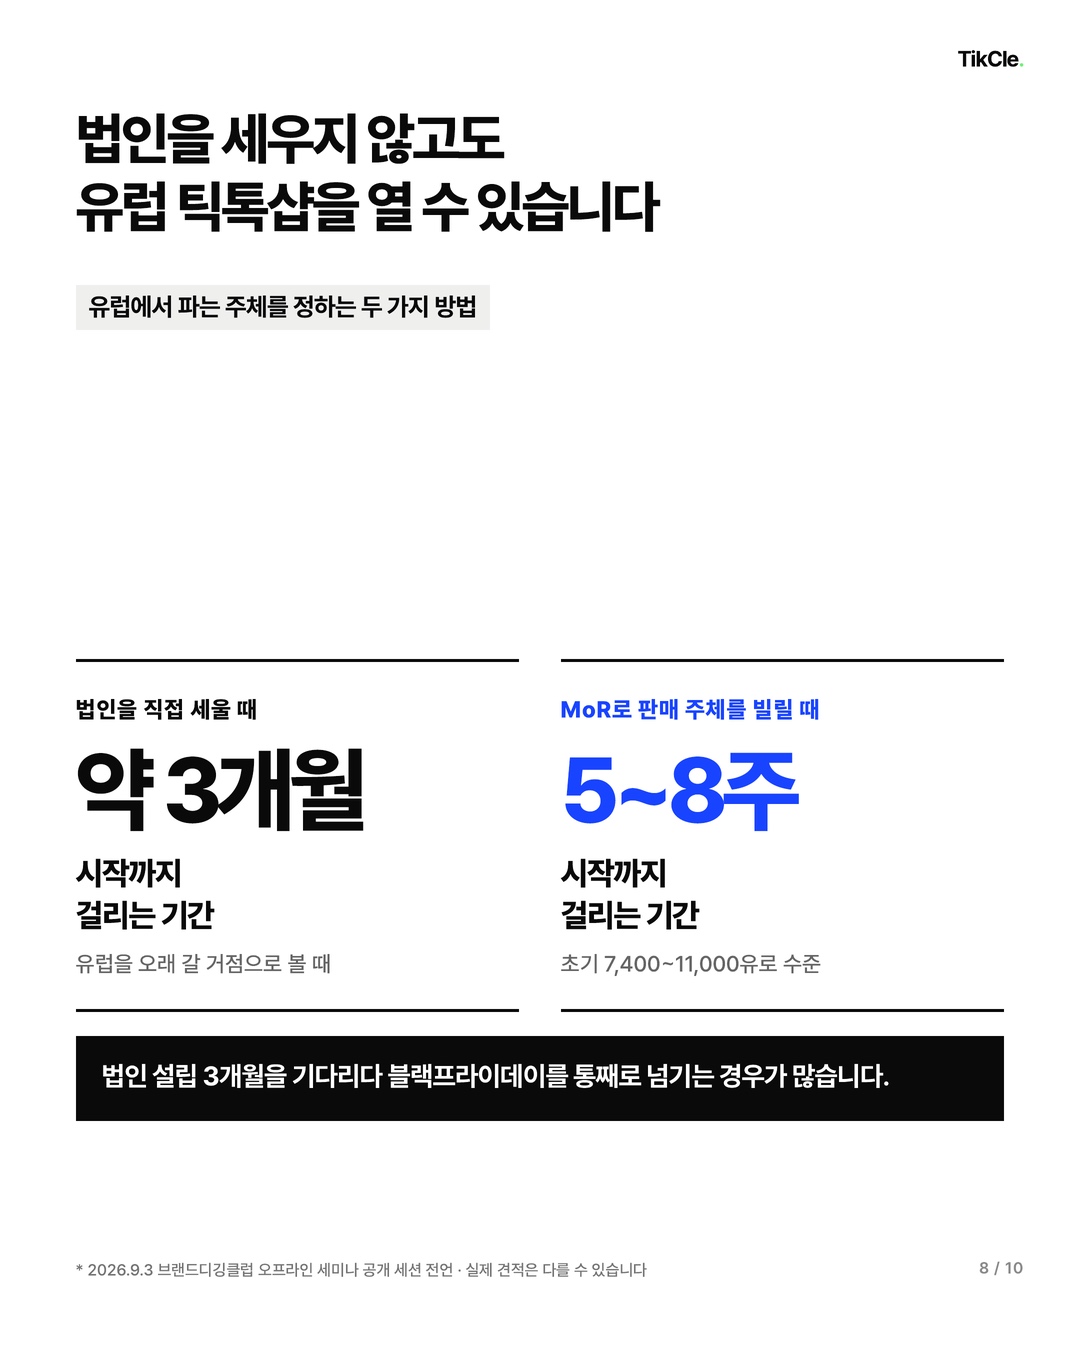
판매 주체를 정하는 방법은 크게 세 가지입니다. 한국 본사가 직접 파는 방식, 현지 법인을 세우는 방식, 그리고 MoR(Merchant of Record)처럼 남의 판매 주체를 빌리는 방식입니다.
앞의 세미나에서 공유된 기준은 이랬습니다.
| 직접 법인 설립 | MoR 활용 | |
|---|---|---|
| 시작까지 | 영국 기준 약 3개월 | 5~8주 |
| 초기 비용 | 나라마다 다름 (최소 자본금 요건 있음) | 7,400~11,000 유로 수준으로 공유됨 |
| 재고·세금 책임 | 브랜드가 직접 | 대행사가 판매 주체 |
| 맞는 경우 | 유럽을 장기 거점으로 볼 때 | 시장 검증을 먼저 하고 싶을 때 |
금액은 2026년 9월 세미나에서 공유된 값이라 견적을 받아 보시면 달라집니다. 중요한 건 숫자가 아니라 “먼저 팔아 보고 나중에 법인을 세운다”는 순서가 가능하다는 점입니다. 법인 설립 3개월을 기다리느라 블랙프라이데이를 통째로 넘기는 경우가 실제로 많습니다.
8. 유럽 틱톡샵은 창고 위치부터 정하고 시작하세요
- 어디까지 팔 것인지가 아니라, 어디에 물건을 둘 것인지를 먼저 정합니다. 여기서 등록 건수가 결정됩니다.
- 창고를 늘릴 때마다 등록 1건이 붙는다는 걸 물류 견적에 넣습니다. 배송 하루 단축과 등록·신고 유지 비용을 같이 놓고 보세요.
- 판매 주체를 정합니다. 검증 단계면 MoR, 거점으로 갈 거면 법인.
- 영국은 별도 계획으로 뺍니다. EU 계획에 영국을 끼워 넣으면 일정이 어긋납니다.
- 화장품이면 제품 규정 확인을 세금과 같은 줄에 둡니다. 세미나에서도 코스메틱 브랜드가 각국 제품 규정을 미리 확인하지 않아 런칭이 밀리는 경우가 자주 있다고 언급됐습니다.
마치며
유럽 틱톡샵 이야기에서 가장 자주 보이는 오해 세 가지를 정리하면 이렇습니다.
- “나라가 많으니 나라마다 등록해야 한다” → 아닙니다. 파는 나라는 OSS로 묶입니다.
- “작게 시작하면 1만 유로 기준선 아래라 괜찮다” → 다른 나라 창고에서 나가는 주문은 그 계산에서 빠집니다.
- “창고는 물류 담당이 정할 문제다” → 창고 위치가 세금 등록 건수를 정합니다. 물류와 세무를 같은 회의에서 정하셔야 합니다.
새벽네시는 브랜드가 유럽 틱톡샵에 들어갈 때 어떤 나라부터, 어떤 판매 주체로, 어떤 크리에이터 구조로 시작할지를 함께 설계합니다. 유럽은 아직 K뷰티 공급이 얇아서 지금 들어가면 선점할 수 있는 구간입니다. 준비 중이시면 아래 링크로 편하게 문의 주세요.
함께 보면 좋은 글
+ FAQ
Q. 유럽 틱톡샵에 팔려면 나라마다 VAT 등록을 해야 하나요? 아닙니다. EU 한 나라에 자리를 잡고 OSS에 등록하면 다른 EU 국가 소비자에게 판 것까지 그 한 곳에서 신고합니다. 등록이 따로 필요해지는 건 재고를 그 나라에 보관할 때입니다.
Q. 창고를 여러 나라에 두면 VAT 등록은 몇 건이 되나요? 법인을 세운 나라 1건에 재고를 둔 나라 수를 더한 값입니다. 자기 물건을 다른 회원국 창고로 옮기는 것 자체를 EU 부가가치세 지침 제17조가 판매로 보기 때문이고, 이 거래는 OSS로 신고할 수 없습니다.
Q. 연 1만 유로 아래면 등록하지 않아도 되나요? EU 한 나라에만 자리 잡은 사업자에게만 해당되고, 다른 나라 창고에서 나가는 주문은 이 1만 유로 계산에 포함되지 않습니다. 한국 본사가 직접 파는 구조라면 이 기준선은 쓸 수 없습니다.
Q. 영국 틱톡샵도 OSS로 처리되나요? 아닙니다. 영국은 브렉시트 이후 EU 제도와 분리돼 있습니다. 영국에 사업장이 없는 사업자는 금액과 상관없이 영국 VAT 등록 대상이고, 창고만 두는 것으로는 영국 사업장이 생기지 않습니다.
Q. 법인을 세우지 않고 유럽 틱톡샵을 시작할 수 있나요?
MoR(Merchant of Record)처럼 대행사가 판매 주체가 되는 방식이 있습니다. 2026년 9월 세미나에서 공유된 기준으로는 58주 안에 시작할 수 있고 초기 비용은 7,40011,000유로 수준입니다. 시장을 먼저 검증하고 법인은 나중에 세우는 순서가 가능합니다.
* 출처: EU 부가가치세 지침 2006/112/EC 제17조·제59c조·제369b조 / 유럽연합 집행위원회 OSS 안내 페이지 / 유럽연합 집행위원회 실무보고서 SWD(2022)393 / 이사회 지침 (EU) 2025/516(ViDA) / 영국 국세청 VAT Notice 700/1 및 VATREG37150 / 2026년 9월 3일 브랜드디깅클럽 오프라인 세미나 공개 세션. 세미나에서 공유된 소요 기간·비용은 발표자 전언이며 실제 견적과 다를 수 있습니다. 이 글은 일반 정보 제공 목적이며 세무 자문이 아닙니다.